Die Regel
Seit 1. Januar 2023 gilt nach §12 Absatz 3 Umsatzsteuergesetz der Nullsteuersatz für die Lieferung und Installation von Photovoltaikanlagen, wenn die Anlage auf oder in der Nähe von Wohnungen, öffentlichen Gebäuden oder Gebäuden des Gemeinwohls installiert wird. Für Anlagen bis 30 kWp laut Marktstammdatenregister gilt diese Voraussetzung als erfüllt, ohne Nachweis.
Was dazugehört
- Module, Wechselrichter, Unterkonstruktion, Verkabelung, Zählerschrankumbau soweit für die Anlage nötig
- Batteriespeicher, auch nachgerüstet
- Wesentliche Komponenten wie Energiemanager, Wallbox-Anbindung bleiben umstritten, das BMF-Schreiben nennt die Liste
- Nicht: Wärmepumpe, Dachsanierung, die Wallbox selbst
Was das für die Rechnung heißt
Die Rechnung weist 0 % Umsatzsteuer aus, mit Hinweis auf §12 Abs. 3 UStG. Der Betrieb hat trotzdem Vorsteuerabzug auf seine Einkäufe. Die Positionen der PV-Anlage und andere Positionen (zum Beispiel ein Heizungsteil) stehen getrennt, mit getrennten Steuersätzen.
Am Musterhaus
Im Produkt
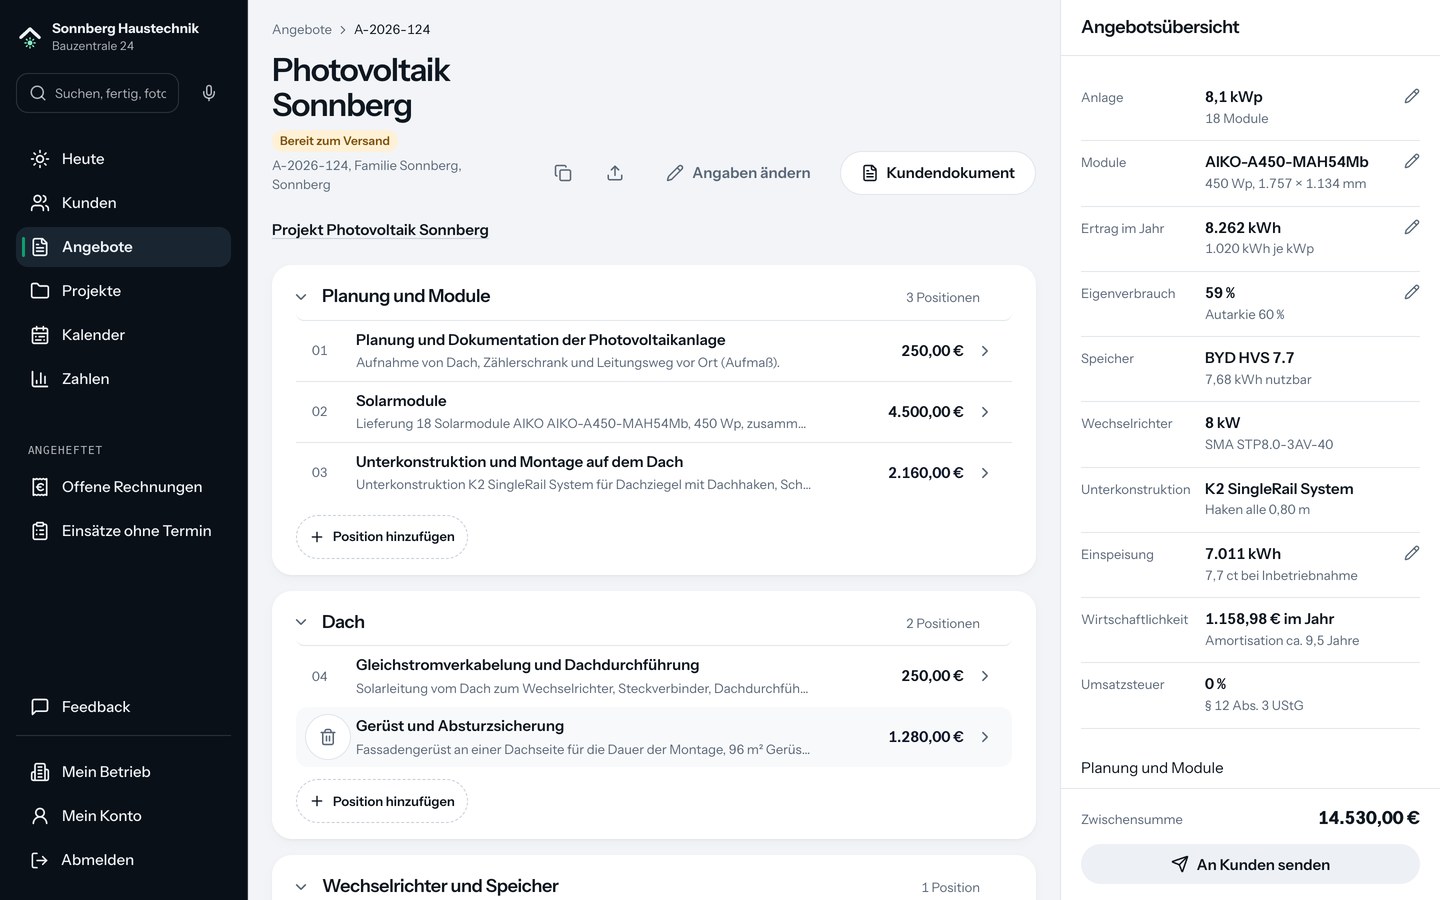
Positionen im Gewerk Photovoltaik bekommen 0 % Umsatzsteuer, andere Positionen ihren Satz. Angebot und Rechnung zeigen beides getrennt.
Quellen
- §12 Abs. 3 UStG in der Fassung des Jahressteuergesetzes 2022
- BMF-Schreiben vom 27.02.2023 und 30.11.2023, Nullsteuersatz für Photovoltaikanlagen
- Marktstammdatenregisterverordnung, Registrierungsfrist