Die Fristen
| Ab | Pflicht |
|---|---|
| 1. Januar 2025 | Jedes Unternehmen muss E-Rechnungen empfangen können (B2B). |
| 1. Januar 2027 | Unternehmen mit mehr als 800.000 € Vorjahresumsatz müssen E-Rechnungen ausstellen. |
| 1. Januar 2028 | Alle Unternehmen müssen E-Rechnungen an Unternehmen ausstellen. |
Die Pflicht gilt zwischen Unternehmen im Inland. Rechnungen an Privatkunden dürfen weiter als PDF oder Papier gehen. Ein Heizungsbau, der an Hausverwaltungen, Bauträger oder Partnerbetriebe stellt, braucht die E-Rechnung spätestens 2028.
Was eine E-Rechnung ist
Eine E-Rechnung ist ein strukturierter Datensatz nach der europäischen Norm EN 16931, den eine Software ohne Abtippen verarbeiten kann. Ein PDF ist keine E-Rechnung, auch nicht als E-Mail-Anhang. Zwei Formate sind in Deutschland üblich:
- XRechnung: reines XML, Standard der öffentlichen Hand.
- ZUGFeRD ab Version 2.0.1 im Profil EN 16931: ein PDF, in das das XML eingebettet ist. Der Mensch liest das PDF, die Software das XML. Das ist der Weg für Handwerksbetriebe.
Was drinstehen muss
- Pflichtangaben nach §14 UStG: Name und Anschrift beider Seiten, Steuernummer, Datum, Rechnungsnummer, Leistung, Zeitpunkt, Entgelt, Steuersatz, Steuerbetrag
- Je Position Steuersatz, auch 0 % bei Photovoltaik mit Hinweis
- Zahlungsbedingungen, Bankverbindung, Leitweg-ID bei öffentlichen Auftraggebern
Am Musterhaus
Abschlagsrechnung 1, 30 % bei Auftrag: 8.496,60 € brutto
Format: ZUGFeRD 2.3, Profil EN 16931, PDF/A-3 mit eingebettetem XML
Bezahl-QR auf Seite 1, Rechnungsnummer R-2026-031
Empfänger Privatkunde: PDF reicht, das XML schadet nicht
Bauzentrale 24 stellt jede Rechnung so aus, egal ob der Empfänger es braucht. Dann muss 2028 nichts umgestellt werden.
Im Produkt
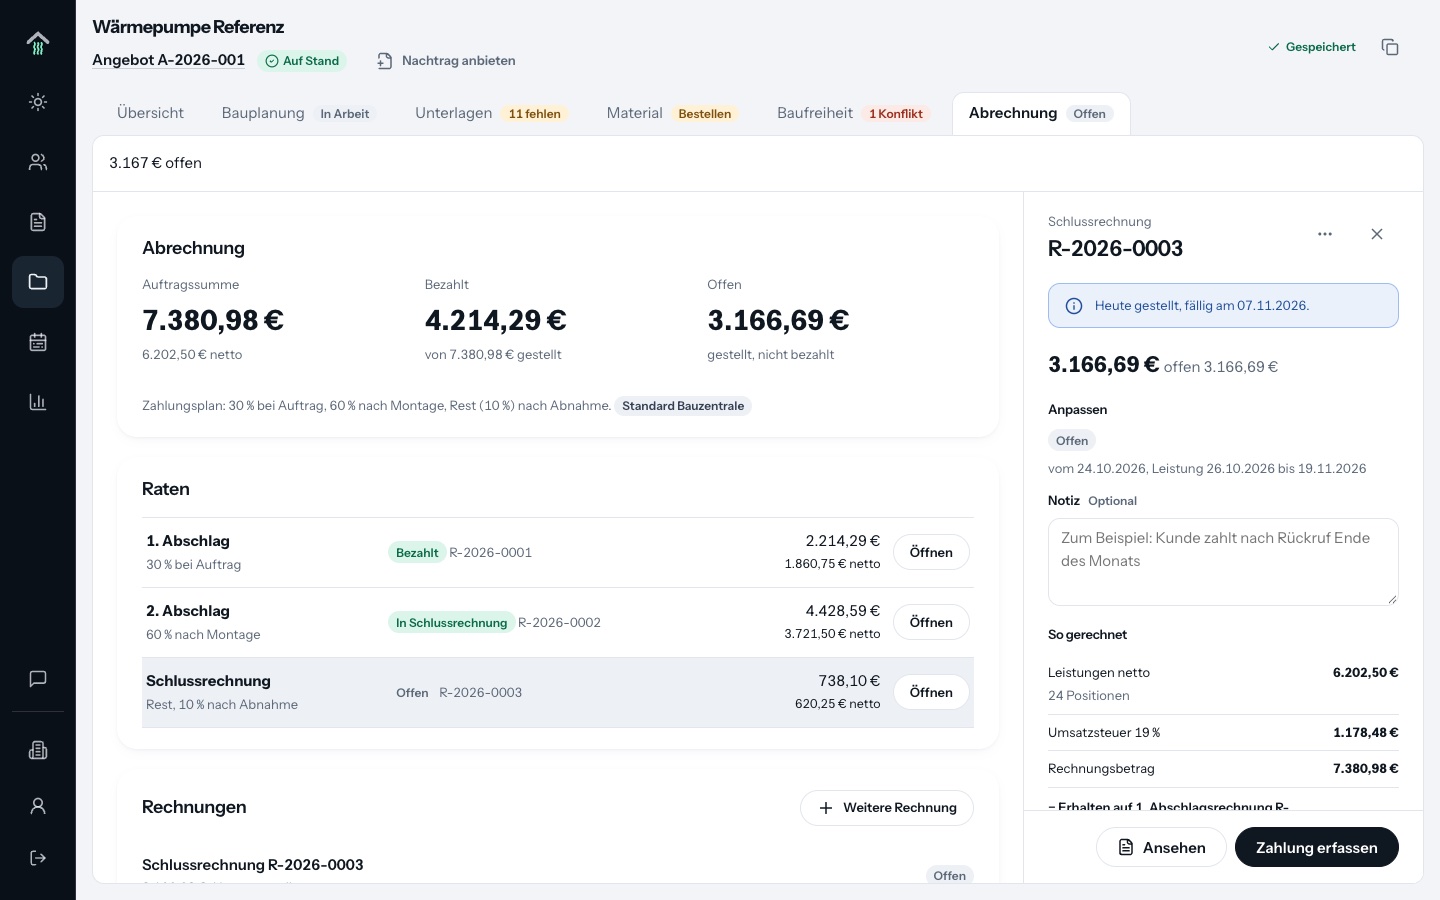
Jede Rechnung ist eine ZUGFeRD-E-Rechnung mit Bezahl-QR. Abschlag, Schluss und Storno aus demselben Modul, 0 % Umsatzsteuer je Position.
Quellen
- §14 UStG in der Fassung des Wachstumschancengesetzes 2024, mit Übergangsregeln §27 Abs. 38 UStG
- BMF-Schreiben vom 15.10.2024, Ausstellung von Rechnungen nach §14 UStG
- EN 16931-1, Elektronische Rechnungsstellung, semantisches Datenmodell
- ZUGFeRD 2.3 Spezifikation, FeRD, und XRechnung, KoSIT